AGRICULTURA
Entenda as condições para o aproveitamento de créditos na importação de máquinas agrícolas


Ponte do Boa Esperança entra na reta final com concretagem da passarela e construção de calçadas

Entenda as condições para o aproveitamento de créditos na importação de máquinas agrícolas

Prefeitura de Cuiabá prevê concluir obra em ponte do Boa Esperança na próxima semana

Sustentabilidade e gestão responsável pautam debate sobre competitividade empresarial no ENBRA

Inmet prevê chuvas e tempestades em grande parte do país até segunda-feira

Algodão brasileiro se destaca na SPFW com coleção de Ronaldo Fraga

Ibovespa fecha em queda de 0,17% e dólar comercial recua 0,5%

Soja fecha em queda pela quinta sessão seguida em Chicago e mercado brasileiro tem poucos negócios

Ciclone, frente fria, temporais de 100 mm e temperaturas acima de 40ºC marcam a semana

Consumo de alimentos cresce após proibição das bets no país, diz Abras

Setor produtivo se mobiliza e cobra cumprimento do cronograma da ferrovia
Representantes do setor produtivo e do poder público, além de parlamentares, se reuniram nesta quinta-feira (12), na Câmara de Dirigentes...

Cesta básica volta a registrar forte alta, se aproxima de mil reais e aperta o orçamento
A cesta básica em Cuiabá voltou a registrar forte alta na segunda semana de novembro. O conjunto de produtos ficou...

Endividamento recua em Cuiabá após dois meses de alta e atinge 82,9% das famílias, diz pesquisa
O percentual de famílias endividadas em Cuiabá recuou de 83,9% em setembro para 82,9% em outubro, após dois meses consecutivos...
Ponte do Boa Esperança entra na reta final com concretagem da passarela e construção de calçadas
A Prefeitura de Cuiabá iniciou a concretagem da passarela de pedestres e a construção das calçadas nos acessos à ponte...
Sustentabilidade e gestão responsável pautam debate sobre competitividade empresarial no ENBRA
A sustentabilidade como estratégia de competitividade empresarial foi um dos temas debatidos durante a 30ª edição do Encontro Brasileiro de...

Ação de arborização planta mais de 100 mudas de árvores em Cuiabá
A Prefeitura de Cuiabá realizou, nesta sexta-feira (13), o plantio de 147 mudas de árvores na Avenida Arquimedes Pereira Lima,...

Brasil fortalece cooperação internacional entre hospitais públicos universitários das Américas
O ministro da Saúde, Alexandre Padilha, participou nesta sexta-feira (13), em Brasília, da Conferência Internacional de Hospitais Públicos Universitários nas...
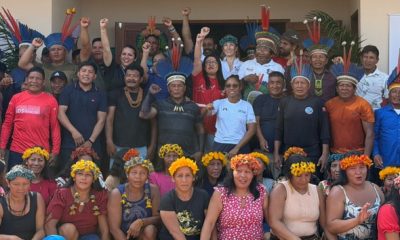

Unidade básica de saúde com tecnologia sustentável beneficia indígenas no Pará
Mais de 650 indígenas de sete diferentes etnias estão sendo beneficiados por uma nova estrutura com selo de sustentabilidade, recém-inaugurada...

Ministério da Saúde facilita acesso a teleatendimento de Saúde Mental no Meu SUS Digital
O Ministério da Saúde simplificou o passo a passo para acessar o serviço de teleatendimento em saúde mental pelo Meu...
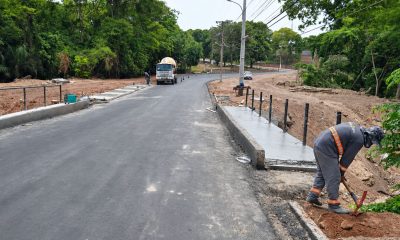
Prefeitura de Cuiabá prevê concluir obra em ponte do Boa Esperança na próxima semana
A Prefeitura de Cuiabá iniciou a concretagem da passarela de pedestres e a construção das calçadas nos acessos à ponte do...
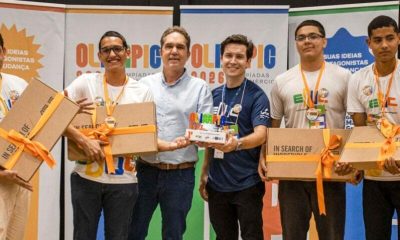

Plataforma criada por estudantes de escola militar incentiva hábitos saudáveis
Criada por estudantes da Escola Estadual Militar Dom Pedro II “Presidente Médici”, em Cuiabá, a plataforma Nichos é uma ferramenta...

Duas mulheres ficam feridas após carro capotar em rodovia e cair em ribanceira
O Corpo de Bombeiros Militar de Mato Grosso (CBMMT) socorreu, na tarde desta sexta-feira (13), duas mulheres, de 80 e...

Entenda as condições para o aproveitamento de créditos na importação de máquinas agrícolas
A entrada em vigor da Contribuição sobre Bens e Serviços (CBS), que substituirá os tributos federais PIS, Cofins e parte...
Inmet prevê chuvas e tempestades em grande parte do país até segunda-feira
O Instituto Nacional de Meteorologia (Inmet) informou que, entre este sábado (14), domingo (15) e segunda-feira (16), a previsão é...

‘O mundo quer marmoreio’, afirma Wilson Brochmann sobre produção de carne
A busca por carne bovina de qualidade envolve seleção genética, manejo e atenção às características valorizadas pelos mercados consumidores. Entre...

Operações Lei Seca realizam 197 testes de alcoolemia e prende três condutores por embriaguez
Duas operações Lei Seca realizadas simultaneamente na Avenida das Torres, em Cuiabá, fiscalizaram194 veículos e realizou 197 testes de alcoolemia...

Polícia Militar reforça ações de policiamento em todo o Estado
A Polícia Militar de Mato Grosso deflagrou, na manhã desta quinta-feira (29.10), em todo o Estado, a décima edição da...

Polícia Civil prende influencer e outras três pessoas e sequestra veículo de luxo em operação contra fraudes eletrônicas
A Polícia Civil deflagrou, nesta quinta-feira (29.10), a segunda fase da Operação Rede Oculta, que investiga um grupo criminoso suspeito...
-

 ESPORTES2 anos ago
Atlético-MG empata com Juventude e perde chance de subir na tabela
-

 OPINIÃO2 anos ago
Jovem Advocacia Forte!
-

 ESPORTES2 anos ago
Internacional é derrotado pelo Rosario Central na primeira partida dos playoffs da Sul-Americana
-

 ESPORTES2 anos ago
Corinthians supera o Criciúma em noite de estreias e virada emocionante
-

 ESPORTES2 anos ago
Reviravolta no caso Gabigol: processo é anulado e atacante volta a ser suspenso
-

 OPINIÃO2 anos ago
A educação transforma
-

 OPINIÃO2 anos ago
Invenções
-

 OPINIÃO2 anos ago
Empowerment e accountability