AGRICULTURA
Faep reage a projeto que prevê taxação de LCA, CRA e CPR e alerta para risco ao crédito rural


Faep reage a projeto que prevê taxação de LCA, CRA e CPR e alerta para risco ao crédito rural

EBC tem nova sede no centro da capital paulista

MPMT abre nesta segunda (16) exposição que celebra 135 anos de história

André de Paula reúne adidos agrícolas do Brasil no Sudeste Asiático

Tereza Cristina defende fundo de catástrofe e garantidor para ampliar seguro rural

Ibovespa fecha em queda de 0,17% e dólar comercial recua 0,5%

Ciclone, frente fria, temporais de 100 mm e temperaturas acima de 40ºC marcam a semana

Corpo de Bombeiros controla incêndio em carreta em Canabrava do Norte

Consumo de alimentos cresce após proibição das bets no país, diz Abras

Suspensão do consumo de ostras no litoral do Paraná devido a toxinas

Setor produtivo se mobiliza e cobra cumprimento do cronograma da ferrovia
Representantes do setor produtivo e do poder público, além de parlamentares, se reuniram nesta quinta-feira (12), na Câmara de Dirigentes...

Cesta básica volta a registrar forte alta, se aproxima de mil reais e aperta o orçamento
A cesta básica em Cuiabá voltou a registrar forte alta na segunda semana de novembro. O conjunto de produtos ficou...

Endividamento recua em Cuiabá após dois meses de alta e atinge 82,9% das famílias, diz pesquisa
O percentual de famílias endividadas em Cuiabá recuou de 83,9% em setembro para 82,9% em outubro, após dois meses consecutivos...
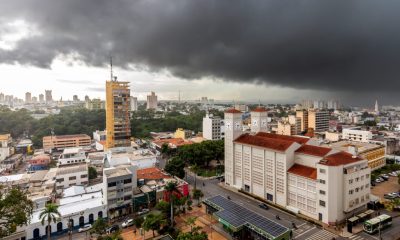

Defesa Civil de Cuiabá alerta para risco de tempestades e orienta população sobre cuidados preventivos
A prefeitura de Cuiabá, através da secretaria de Defesa Civil, emitiu um alerta para possibilidade de tempestades em Cuiabá nesta...
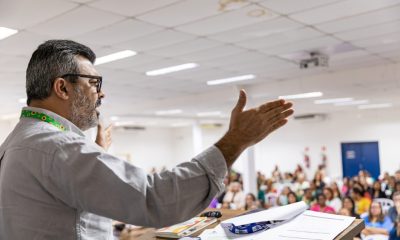

Prefeitura realiza 5º Fórum Municipal de Inclusão e Acessibilidade com foco em direitos do consumidor
A Prefeitura de Cuiabá, por meio da Secretaria Adjunta de Inclusão e Acessibilidade, realiza nesta quinta-feira (19), das 13h às...
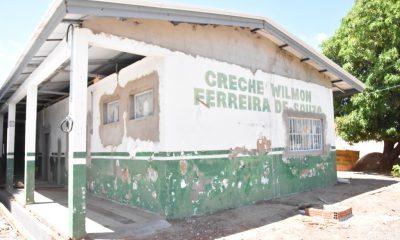

Prefeitura de Cuiabá avança em reforma de creche e amplia vagas no Três Barras
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Educação, prevê concluir a reforma geral do Centro de Educação...

Brasil fortalece cooperação internacional entre hospitais públicos universitários das Américas
O ministro da Saúde, Alexandre Padilha, participou nesta sexta-feira (13), em Brasília, da Conferência Internacional de Hospitais Públicos Universitários nas...

Unidade básica de saúde com tecnologia sustentável beneficia indígenas no Pará
Mais de 650 indígenas de sete diferentes etnias estão sendo beneficiados por uma nova estrutura com selo de sustentabilidade, recém-inaugurada...

Ministério da Saúde facilita acesso a teleatendimento de Saúde Mental no Meu SUS Digital
O Ministério da Saúde simplificou o passo a passo para acessar o serviço de teleatendimento em saúde mental pelo Meu...

Motociclista de 45 anos morre após ser atingida por raio em rua de MT durante a manhã; vídeo
Conteúdo/ODOC – Herismar Cislande Silva Leite, de 45 anos, morreu após ser atingida por um raio enquanto pilotava uma motocicleta,...

Inscrições para seletivo com salários de até R$ 12,9 mil seguem abertas até dia 26
A Secretaria de Estado de Ciência, Tecnologia e Inovação (Seciteci-MT) está com inscrições abertas até o dia 26 de novembro...
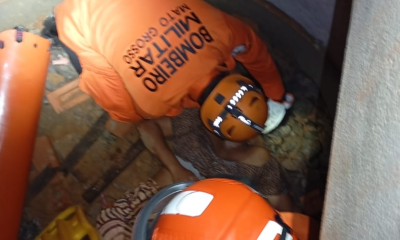

Mulher é encaminhada para atendimento médico após cair em fossa séptica em MT
O Corpo de Bombeiros Militar de Mato Grosso (CBMMT) resgatou, na tarde deste domingo (15), uma mulher que caiu em...
Faep reage a projeto que prevê taxação de LCA, CRA e CPR e alerta para risco ao crédito rural
O Sistema Faep se posicionou contra o Projeto de Lei (PL) 5.853/2026, que prevê a cobrança de 7,5% de Imposto...
André de Paula reúne adidos agrícolas do Brasil no Sudeste Asiático
O ministro da Agricultura e Pecuária, André de Paula, reuniu-se nesta segunda-feira (16), nas Filipinas, com os adidos agrícolas brasileiros...

Tereza Cristina defende fundo de catástrofe e garantidor para ampliar seguro rural
A senadora Tereza Cristina (PP-MS) afirmou, em São Paulo, que a ampliação do seguro rural poderia resolver parcela relevante dos...
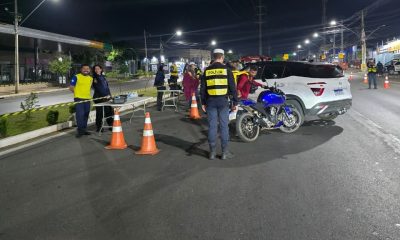

Operações Lei Seca realizam 197 testes de alcoolemia e prende três condutores por embriaguez
Duas operações Lei Seca realizadas simultaneamente na Avenida das Torres, em Cuiabá, fiscalizaram194 veículos e realizou 197 testes de alcoolemia...
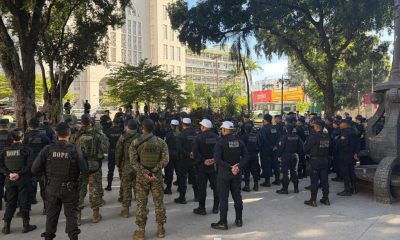

Polícia Militar reforça ações de policiamento em todo o Estado
A Polícia Militar de Mato Grosso deflagrou, na manhã desta quinta-feira (29.10), em todo o Estado, a décima edição da...
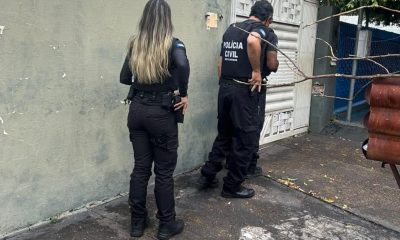

Polícia Civil prende influencer e outras três pessoas e sequestra veículo de luxo em operação contra fraudes eletrônicas
A Polícia Civil deflagrou, nesta quinta-feira (29.10), a segunda fase da Operação Rede Oculta, que investiga um grupo criminoso suspeito...
-

 ESPORTES2 anos ago
Atlético-MG empata com Juventude e perde chance de subir na tabela
-

 OPINIÃO2 anos ago
Jovem Advocacia Forte!
-

 ESPORTES2 anos ago
Internacional é derrotado pelo Rosario Central na primeira partida dos playoffs da Sul-Americana
-

 ESPORTES2 anos ago
Corinthians supera o Criciúma em noite de estreias e virada emocionante
-

 ESPORTES2 anos ago
Reviravolta no caso Gabigol: processo é anulado e atacante volta a ser suspenso
-

 OPINIÃO2 anos ago
A educação transforma
-

 OPINIÃO2 anos ago
Invenções
-

 OPINIÃO2 anos ago
Empowerment e accountability