AGRICULTURA
Reforma tributária abre disputa sobre custo dos alimentos e impostos


Em Brasília, governo de SP cobra mudanças nas regras de renegociação de dívidas rurais

Cuiabá terá sensação térmica de 45 graus, com previsão de tempestades nesta semana

Em 5 meses tratado impulsionou exportações do agro em 14,8% e movimentou R$ 66,7 bi

Rubens Alves de Paula toma posse como procurador de Justiça

Menina de 3 anos morre após se engasgar com pão de queijo em Várzea Grande

Novo aplicativo permite que cidadão acompanhe pedidos do SUS pelo celular

Colheita do milho de segunda safra chega a 99,8% no Brasil, diz Conab

Crédito rural e endividamento são debatidos no Conexão CEPEA

Nova composição do Congresso e seus impactos no setor agropecuário

Festival ressalta artes cênicas negras e afro-indígenas em São Luís
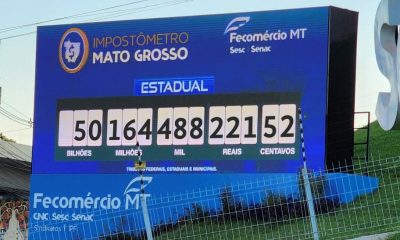

Com dez dias de antecedência, Mato Grosso ultrapassa R$ 50 bilhões em tributos em 2026
Mato Grosso ultrapassou a marca de R$ 50 bilhões em tributos municipais, estaduais e federais arrecadados desde o início do...

Consumidores de Mato Grosso devem gastar R$ 760 em compras da Black Friday
O início de novembro marca a largada oficial para o “esquenta” da temporada de compras de fim de ano, com...

Produtores rurais terão mais dois anos de benefícios fiscais para compra de máquinários
Os produtores rurais terão mais dois anos de acesso a benefícios fiscais na compra de máquinas, implementos agrícolas e equipamentos...

Thiago Silva destaca alinhamento entre ALMT e governo para garantir construção de moradias populares
O deputado estadual Thiago Silva (MDB) destacou, nesta quarta-feira (4), a importância da parceria entre a Assembleia Legislativa de Mato...

Câmara de Cuiabá transfere prova de concurso para 20 de dezembro após pedidos de candidatos
A prova do concurso público da Câmara Municipal de Cuiabá foi remarcada para o dia 20 de dezembro. A mudança...
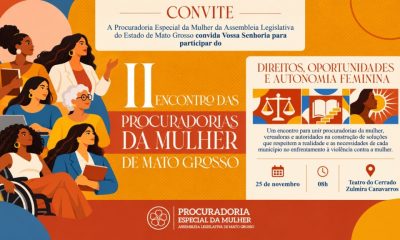

ALMT abre inscrições para II Encontro das Procuradorias da Mulher
A Procuradoria Especial da Mulher da Assembleia Legislativa de Mato Grosso (ALMT) realizará, no dia 25 de novembro, o II...

Ministério da Saúde lança glossário com mais de 500 termos sobre dispositivos médicos conectados
Um equipamento médico ou uma tecnologia usada no Sistema Único de Saúde (SUS) gera informações importantes para o cuidado de um...

Ministério da Saúde divulga edital que cria Cadastro Nacional de Centros de Pesquisa Clínica
Onde estão instalados os centros de pesquisa clínica no Brasil e quais são as suas áreas de atuação, equipes e...

SUS em Pauta: Edição de novembro debate a participação da sociedade na criação de regras para a saúde pública
O Ministério da Saúde realiza, na próxima quarta-feira (4/11), mais uma edição do projeto SUS em Pauta. Com o tema...
Cuiabá terá sensação térmica de 45 graus, com previsão de tempestades nesta semana
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Defesa Civil, alerta a população para a previsão de temperaturas...
Menina de 3 anos morre após se engasgar com pão de queijo em Várzea Grande
Conteúdo/ODOC – Uma menina de apenas 3 anos, identificada pelas iniciais L.H.S.L., morreu na noite desta terça-feira (3), após se...

Prefeitura de Cuiabá lança canal oficial de WhatsApp para atender serviços de IPTU
A Prefeitura de Cuiabá disponibiliza um canal automatizado de atendimento via WhatsApp dedicado aos contribuintes do município. O serviço oferece...
Em Brasília, governo de SP cobra mudanças nas regras de renegociação de dívidas rurais
O secretário de Agricultura e Abastecimento de São Paulo, Geraldo Melo Filho, defendeu mudanças nas regras federais de renegociação de...

Em 5 meses tratado impulsionou exportações do agro em 14,8% e movimentou R$ 66,7 bi
As exportações brasileiras do agronegócio para a União Europeia cresceram 14,8% em valor nos cinco primeiros meses de aplicação provisória...


Reforma tributária abre disputa sobre custo dos alimentos e impostos
A possibilidade de rever benefícios previstos na reforma tributária abriu uma nova disputa sobre os impostos que incidirão na produção...

Operações Lei Seca realizam 197 testes de alcoolemia e prende três condutores por embriaguez
Duas operações Lei Seca realizadas simultaneamente na Avenida das Torres, em Cuiabá, fiscalizaram194 veículos e realizou 197 testes de alcoolemia...

Polícia Militar reforça ações de policiamento em todo o Estado
A Polícia Militar de Mato Grosso deflagrou, na manhã desta quinta-feira (29.10), em todo o Estado, a décima edição da...
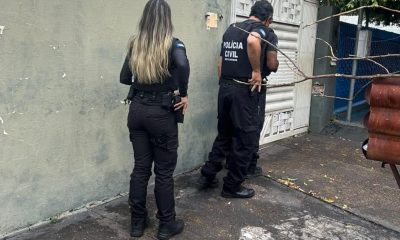

Polícia Civil prende influencer e outras três pessoas e sequestra veículo de luxo em operação contra fraudes eletrônicas
A Polícia Civil deflagrou, nesta quinta-feira (29.10), a segunda fase da Operação Rede Oculta, que investiga um grupo criminoso suspeito...
-

 ESPORTES2 anos ago
Atlético-MG empata com Juventude e perde chance de subir na tabela
-

 OPINIÃO2 anos ago
Jovem Advocacia Forte!
-

 ESPORTES2 anos ago
Internacional é derrotado pelo Rosario Central na primeira partida dos playoffs da Sul-Americana
-

 ESPORTES2 anos ago
Corinthians supera o Criciúma em noite de estreias e virada emocionante
-

 ESPORTES2 anos ago
Reviravolta no caso Gabigol: processo é anulado e atacante volta a ser suspenso
-

 OPINIÃO2 anos ago
A educação transforma
-

 OPINIÃO1 ano ago
Invenções
-

 OPINIÃO2 anos ago
Empowerment e accountability