AGRICULTURA
Crédito rural: o que o produtor precisa saber

O Canal Rural vai lançar um quadro diário em seus telejornais: Canal Rural Explica: Crédito Rural.
Com a participação de especialistas, a proposta é ajudar o produtor a entender o financiamento rural, conhecer as condições dos contratos e saber como agir diante de perdas, problemas com o seguro ou medidas de renegociação anunciadas pelo governo.
O crédito está para a atividade econômica como o oxigênio está para o sangue humano. Sem ele, a produção perde força. Mas, quando utilizado sem planejamento ou contratado em condições inadequadas, aquilo que deveria dar fôlego pode sufocar.
No campo, essa comparação é ainda mais verdadeira.
O produtor gasta antes de colher. Compra insumos, alimenta o rebanho, prepara o solo e investe em máquinas. Entre o desembolso e a receita, enfrenta variáveis que não controla.
O clima muda. Os preços oscilam. O câmbio interfere nos custos. Um problema sanitário pode comprometer a atividade. Uma quebra de safra altera todo o planejamento.
Por isso, o crédito rural não é apenas dinheiro emprestado. É parte da estrutura da produção.
Crédito bom é o que cabe na atividade
Nem todo crédito disponível é um bom crédito.
O produtor precisa saber quanto pagará, quando começará a pagar, quais garantias está oferecendo e se o prazo acompanha o ciclo da atividade.
Um crédito de curto prazo utilizado em um investimento de retorno demorado pode criar um descasamento perigoso. A produção ainda não gerou receita, mas a dívida já começou a vencer.
Antes de assinar, é necessário colocar na ponta do lápis os juros, os encargos, o calendário das parcelas, as garantias e as consequências de um eventual atraso.
Tudo precisa estar claro e documentado.
O Plano Safra não é um único cofre
Quando se anuncia o Plano Safra, o produtor ouve um grande volume de recursos. Isso não significa que todo o dinheiro estará imediatamente disponível, nas mesmas condições, para qualquer atividade.
O Plano Safra reúne linhas de custeio, investimento, comercialização e industrialização. Cada uma possui finalidade, limite, taxa, prazo, garantia e público próprios.
Nesse sistema, o BNDES exerce um papel importante, principalmente nos investimentos de prazo mais longo, como máquinas, equipamentos, armazenagem, irrigação, recuperação de pastagens e modernização das propriedades.
Em geral, esses recursos chegam ao produtor por instituições financeiras credenciadas. O BNDES estabelece as condições dos programas, enquanto bancos e cooperativas analisam o pedido, as garantias e a capacidade de pagamento.
Esse apoio é fundamental. Não seria razoável financiar uma estrutura de armazenagem ou uma máquina de alto valor com uma linha curta, criada para bancar apenas uma safra.
O produtor precisa perguntar: de onde vem o recurso? Para qual finalidade pode ser utilizado? A taxa é controlada ou livre? Existe carência? O prazo acompanha o retorno do investimento?
Anunciar recursos é uma coisa. Fazer o dinheiro chegar à ponta, na hora certa e em condições adequadas, é outra.
O crédito também está fora dos bancos
O financiamento do agronegócio não se resume às linhas bancárias do Plano Safra.
Um dos principais instrumentos privados é a Cédula de Produto Rural, a CPR, que permite antecipar recursos tendo como referência a produção. Dependendo do contrato, a obrigação pode ser quitada com a entrega do produto ou por liquidação financeira.
Há também o barter, operação em que o produtor recebe insumos e assume o compromisso de pagamento futuro, normalmente vinculado à produção.
Instrumentos como a LCA e o CRA ajudam a levar recursos do mercado financeiro para o setor. Eles ampliam as alternativas, mas não eliminam o risco.
Em qualquer operação, o produtor precisa conhecer o custo real, as garantias oferecidas, o preço utilizado como referência e quanto da produção futura já está comprometida.
Informação também é proteção
O produtor conhece profundamente sua atividade, mas nem sempre recebe informações suficientemente claras sobre o contrato financeiro. Uma cláusula ignorada na contratação pode se transformar em um grande problema no vencimento.
Qual é o custo total? A taxa pode variar? Existe carência? Quais bens estão comprometidos? Há exigência de seguro? O que acontece diante de uma perda relevante de receita?
Perguntar não é desconfiar. É agir com responsabilidade.
Seguro não pode ser apenas um papel
Crédito e seguro deveriam caminhar juntos.
Se o financiamento permite produzir, o seguro ajuda a preservar a capacidade de pagamento diante de um acontecimento fora do controle do produtor.
Mas o seguro rural está cada vez mais distante da realidade do campo.
A área segurada caiu de aproximadamente 13,4 milhões de hectares, em 2021, para 3,2 milhões, em 2025. Foi uma redução de quase 77%. Para 2026, a estimativa é de que menos de 3% da área cultivada esteja protegida.
Isso não acontece simplesmente porque o produtor não quer contratar seguro. Em muitos casos, ele não consegue.
As apólices ficaram mais caras, enquanto os recursos públicos destinados à subvenção do prêmio perderam força e previsibilidade.
Forma-se um círculo perigoso: o seguro fica caro, a cobertura diminui, o produtor permanece exposto e, depois de uma quebra de safra, o governo precisa criar programas emergenciais de negociação.
Sempre defendi que o seguro rural deve ser tratado como parte da política agrícola. É melhor ajudar a proteger a produção antes da perda do que gastar muito mais para socorrer o produtor depois.
Ter apólice não significa estar protegido
Mesmo quando consegue contratar, o produtor precisa saber o que o seguro realmente cobre.
É necessário conhecer as exclusões, a franquia, o valor segurado, os critérios para comunicar o sinistro e as condições para receber a indenização.
O que vale não é a promessa feita durante a venda. É aquilo que está escrito na apólice.
E quando a perda não está coberta?
Quando a perda não está amparada pelo seguro, o produtor precisa conhecer as alternativas para reorganizar a dívida.
Normas e programas governamentais podem permitir prorrogação de parcelas, renegociação ou condições especiais. Mas essas medidas não alcançam automaticamente todas as operações nem todos os produtores.
Cada programa possui critérios, prazos e documentos exigidos. Não basta ouvir que o governo anunciou uma renegociação. É necessário saber se aquele contrato está efetivamente contemplado.
Diante de uma perda, o produtor deve agir antes do vencimento: reunir laudos e comprovantes, comunicar formalmente à instituição financeira e verificar as medidas disponíveis.
Informação tardia pode significar a perda de uma oportunidade de renegociar.
O Canal Rural quer ouvir o produtor
O Canal Rural Explica: Crédito Rural nasce para aproximar essas informações de quem está na ponta.
O produtor poderá relatar sua situação, apresentar dúvidas e encaminhar, pelos canais oficiais que serão divulgados, documentos como a página inicial do contrato. Senhas, assinaturas, números de conta e outros dados pessoais deverão ser protegidos.
Com o apoio de especialistas, vamos explicar as diferenças entre custeio, investimento e comercialização; mostrar como funcionam CPR, LCA, CRA e barter; e orientar sobre seguro, perdas e renegociação.
Não se trata de prometer solução para todos os casos. Trata-se de oferecer informação para que o produtor conheça seus direitos, faça as perguntas certas e saiba onde buscar ajuda.
Tenho insistido que o produtor precisa deixar de ser apenas tomador para se tornar gestor do próprio crédito.
O dinheiro dá fôlego. O seguro oferece proteção. Mas é a informação que permite escolher o financiamento adequado e impede que um recurso destinado a sustentar a produção comprometa o futuro do produtor.
*Miguel Daoud é comentarista de Economia e Política do Canal Rural
O Canal Rural não se responsabiliza pelas opiniões e conceitos emitidos nos textos desta sessão, sendo os conteúdos de inteira responsabilidade de seus autores. A empresa se reserva o direito de fazer ajustes no texto para adequação às normas de publicação.
O post Crédito rural: o que o produtor precisa saber apareceu primeiro em Canal Rural.

Abilio chama sessão do STF de “constrangedora” e defende mudança no Senado

Chuva de até 100 milímetros, granizo e calor de 42°C: veja a previsão para a semana

Crédito rural: o que o produtor precisa saber

Após três dias de buscas, bombeiros encontram corpo dentro de rio em MT

Moradores da Manga têm nova oportunidade para cadastrar imóveis e garantir regularização

Cesta básica volta a subir após cinco semanas de queda; tomate e café puxam preço para R$ 847

População de Ponto Chique (MG) é atendida por carreta de exame de imagem do Ministério da Saúde; veja como funciona

CNA lança assistente de IA para produtor rural no WhatsApp

Agricultura familiar e sustentabilidade são destaque da Expointer 2026

TRE manda Pivetta excluir vídeo que coloca Wellington como “astronauta perdido no espaço”

Prefeitura realiza 1º Empreende Cuiabá com foco em empregabilidade e novos negócios
A Prefeitura de Cuiabá, por meio da Secretaria Municipal do Trabalho, realizará o Empreende Cuiabá, evento voltado ao empreendedorismo, à...

Cesta básica em Cuiabá sobe pela 3ª semana consecutiva e volta a atingir o valor de R$ 900
Seguindo a tendência de alta, a cesta básica na capital mato-grossense registrou o terceiro aumento consecutivo de preço e voltou...

Depois de meses de alta, inadimplência dá primeiro sinal de trégua em MT e Cuiabá
Mato Grosso encerrou agosto de 2026 com uma leve queda na inadimplência dos consumidores no estado, 2,23% na comparação entre...
Moradores da Manga têm nova oportunidade para cadastrar imóveis e garantir regularização
Moradores do bairro da Manga, em Várzea Grande, que ainda não fizeram o cadastro no programa Acelera VG Regularização Fundiária...

Feira Literária reúne escritores, artistas e leitores em noite cultural na Orla de Várzea Grande
A prefeita de Várzea Grande, Flávia Moretti, prestigiou na noite desta sexta-feira (18) a Feira Literária, Cultural e Sarau, realizada...

Palestra leva alerta sobre riscos do cigarro eletrônico a estudantes
A equipe da Unidade de Saúde do bairro Água Limpa realizou, na sexta-feira (18), uma palestra sobre tabagismo para estudantes...

São José dos Campos avança em obras de centro de reabilitação, UBS e hospital materno-infantil
Obras de saúde em diferentes etapas de execução foram acompanhadas nesta quinta-feira (17) em São José dos Campos (SP), durante...

Ministério da Saúde lamenta falecimento de Paulo Roberto Teixeira
O Ministério da Saúde lamenta o falecimento do médico sanitarista Paulo Roberto Teixeira, nome fundamental para a saúde pública brasileira...

Carretas do Agora Tem Especialistas ultrapassam 1 milhão de procedimentos no SUS
Mais de 1 milhão de procedimentos foram realizados pelas carretas do Agora Tem Especialistas em todo o país. As 120...
Abilio chama sessão do STF de “constrangedora” e defende mudança no Senado
Conteúdo/ODOC – O prefeito de Cuiabá, Abilio Brunini (PL), classificou como “constrangedora” a sessão do Supremo Tribunal Federal (STF) que...
Após três dias de buscas, bombeiros encontram corpo dentro de rio em MT
Conteúdo/ODOC – O corpo de uma pessoa que estava desaparecida foi encontrado dentro do Rio Lira, em Sorriso, após três...

Cuiabá lança Mutirão Fiscal com até 95% de desconto e parcelamento em 48x
Contribuintes de Cuiabá podem aproveitar o Mutirão Fiscal para regularizar débitos com descontos de até 95% sobre juros de mora...
Chuva de até 100 milímetros, granizo e calor de 42°C: veja a previsão para a semana
Fotos: Pixabay A semana começa com contraste entre chuva e calor em diferentes áreas do país. Uma frente fria avança...
Crédito rural: o que o produtor precisa saber
Foto: Magnific O Canal Rural vai lançar um quadro diário em seus telejornais: Canal Rural Explica: Crédito Rural. Com a participação...

Clima causa perdas de R$ 455,5 bilhões e ameaça infraestrutura do agro
Estradas interrompidas, pontes destruídas, lavouras inundadas, reservatórios vazios e falhas no fornecimento de energia transformaram o clima em um dos...

Vigia Mais atinge 22.700 câmeras de videomonitoramento levadas aos 142 municípios mato-grossenses
O Programa Vigia Mais MT atingiu, neste mês de julho, a marca de 22.700 câmeras levadas aos 142 municípios e...

Governo inaugura 2ª Delegacia da Mulher do dia no Médio-Norte de MT: “Estado tem pressa em combater violência doméstica”, afirma governador
O Governo de Mato Grosso reforçou, nesta quinta-feira (2.7), o combate à violência contra a mulher no interior do Estado,...
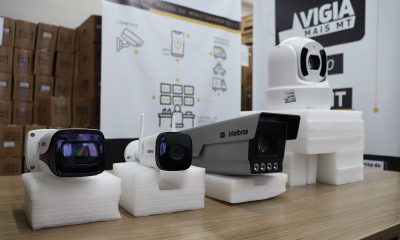

Sesp entrega 78 câmeras do Vigia Mais MT a Pontes e Lacerda para apoiar ações de combate à criminalidade
A Secretaria de Estado de Segurança Pública (Sesp) entregou, na tarde desta quarta-feira (1º.7), 78 câmeras do programa Vigia Mais...
-

 ESPORTES2 anos ago
Atlético-MG empata com Juventude e perde chance de subir na tabela
-

 OPINIÃO2 anos ago
Jovem Advocacia Forte!
-

 ESPORTES2 anos ago
Internacional é derrotado pelo Rosario Central na primeira partida dos playoffs da Sul-Americana
-

 ESPORTES2 anos ago
Corinthians supera o Criciúma em noite de estreias e virada emocionante
-

 ESPORTES2 anos ago
Reviravolta no caso Gabigol: processo é anulado e atacante volta a ser suspenso
-

 OPINIÃO2 anos ago
A educação transforma
-

 OPINIÃO1 ano ago
Invenções
-

 OPINIÃO2 anos ago
Empowerment e accountability